
来自保险库的一篇文章: 印度和美国公司治理的比较。 萨班斯-奥克斯利法案的影响
印度企业文化的快速发展,在过去的15年里,"已经成为世界上增长速度第二快的国家的[一部分],"[1] 一直是令人惊讶的。 据预测,其经济增长率在未来十年将进一步提高,最终将成为世界上增长最快的国家。[2] 高盛公司2003年的一项研究预测,"10年后,印度的经济规模将超过意大利,15年后将超过英国。 到2040年,它将拥有世界第三大经济体"。[3] 对美国来说,印度正在经历的事情也许比美国企业转移到海外或外包的威胁更重要,因为它提供了一个观察可比较的企业环境的机会,而这种环境与美国并无太大区别。
越来越多的全球化或世界经济的扁平化。[4] 在不断发展的美国经济和不断扩大的互联网供应的引领下,印度等国家已经成为新的和正在崛起的领导者。印度共和国估计有11亿人口,超过世界人口的15%,只有中国的人口更多。 印度的人口规模几乎是美国的三倍,但地理上只有美国的三分之一。印度包括28个州,7个联邦区和国家首都区(德里)。 与美国一样,印度也有三个政府部门--但其制度是基于作为殖民地的英国制度--并且是基于联邦制。 然而,相似之处仅此而已,因为印度的联邦政府被允许对其各州施加比美国多得多的控制。[5]
印度强大的联邦政府允许其完全控制商业实体的形成和监管。 各州没有制定任何成立公司的规则,然而,各州在自己的立法中已经变得非常强大,以吸引外国公司的加入。 各州,如卡纳塔克邦(包含主要城市班加罗尔),已经显示出监管企业生活其他领域的能力,如在税收减免、劳动要求和其他行业的具体法规。[6] 仅卡纳塔克邦就 "有65家世界500强企业"。[7] 然而,中央政府的改革是印度经济增长的直接原因。
1991年,印度对其投资和证券交易市场,以及其他受限制的贸易和金融领域进行了改革。[8] 这些明显的变化之一是在1992年生效的,当时允许外国机构投资者投资印度的证券。[9] 9月11日之后,布什总统结束了美国因印度1998年核试验而对其实施的制裁,该制裁阻止了数百万美元的经济援助,包括对印度证券股票市场发展的资助。[10] 然而,具有讽刺意味的是,这并没有给印度带来巨大的伤害,因为1998年印度的外国资本投资开始急剧上升。 此外,在美国取消制裁后,印度见证了更多的外国投资,最明显的是在《萨班斯-奥克斯利法案》(SOX)通过后,在后安然时代(见图1)。 今天,美国已成为 "印度最大的贸易 "和 "最大的投资伙伴,份额为17%"。[11] 随着印度人口和经济的持续增长,其年轻劳动力将继续刺激发展。[12] 因此,美国越是了解印度增长的原因,比如通过比较两国的企业和市场对变革要素(即安然丑闻和SOX)的反应,美国就越有能力调整其现行法律。
I. 美国的外包。 涉及印度的趋势和统计数据
由于印度在世界上的受宠地位,它已经上升为世界上最大的外国公司外包就业供应商。[13] 根据印度全国软件和服务公司协会(NASSCOM)的一份报告,2005年,向印度外包的总价值 "估计为$172亿,占全球总额的44%。[14] ... 大约80%的 财富 报告补充说:"2004年,500家公司至少将一项业务外包给了印度,而2003年的比例为60%。 NASSCOM的主席S. Ramadorai预测 "到2008年3月,印度的市场份额将扩大到51%."[15] 此外,美联社指出,这一市场趋势很可能受到影响,因为印度 "软件开发工人的工资在$18至$26[每小时]之间......而美国和欧洲则是$55至$65每小时"。[16] 目前,印度最大的外包竞争对手是加拿大(32%的市场份额)、中国(4.9%)和东欧国家(4.5%)。[17]
印度最大的一些外包产品是软件开发、客户电话通信方面的服务和制造业。[18] 由5家美国公司和10家印度最大公司的首席执行官向布什总统发布的一份报告中指出,美国在印度的更多实质性投资将 "有助于提升其低成本制造业"。[19] 然而,美国的投资正在增加,因为最大的计算机网络制造商思科系统公司等公司将 "在印度投资$1.6亿美元,使其[在印度]的劳动力增加两倍,英特尔和微软等公司[已]迅速[回应]...作出自己的承诺。"[20] 思科的首席执行官表示,印度的市场潜力可能使其在五年内成为思科最大的亚洲市场。[21] 布什总统建议美国和印度的首席执行官提出一份关于两国企业发展的报告,这证明"'印度和美国的企业是两国紧密关系的催化剂'"。[22]
II. 印度公司法的历史概述
A. 殖民历史对印度公司的影响。
印度是一个拥有许多不同文化的国家,有17种主要语言,是世界上最大的民主国家。 它是通过斗争才获得这一殊荣的。 欧洲人在印度的存在可以追溯到十七世纪,1757年,英国人赢得了对印度的政治控制权。[23] 在1947年印度从英国独立之前,印度的大部分工业发展受到英国经济政策的严重限制。[24] 从1950年到1951年,有一些人在 "印度和英国公司中担任多个董事职位和广泛的联锁董事职位"。[25] 在此期间进行的一项研究显示,"九个主要的印度工业家族在印度工业中拥有近600个董事职位或伙伴关系"。[26] 根据1950年成立的公司法委员会的建议,印度在1956年通过了修订后的《公司法》,其依据是1908年以来通过的许多试图规范公司的法案的历史。[27] 从那时起,《公司法》已经被修订了24次之多,包括1988年和2002年的重大修订,然而,1956年的法律仍然是商业实体的执行基础。[28]
后殖民时代的印度经历了严重的孤立主义、社会主义运动和重大战争(特别是1947年印度一分为二时与巴基斯坦的战争)等阶段。 目前,印度有一些世界上最大的穷人集中地。 它是一个可能包含 "几个硅谷的国家,但它也有三个尼日利亚,超过3亿人每天靠不到一美元生活"。[29] 然而,它的中产阶级包含同样多的人,而且正在不断壮大。[30] 印度就这样出现了,它的法律深深扎根于英国普通法,其经验与美国相似。
B. 印度的公司改革。
2003年,为了回应美国的公司丑闻和法律发展,如美国的萨班斯-奥克斯利法案和欧盟的审计指令,印度的公司事务部创建了 国家公司治理基金会 (NFCG),一个非营利组织。[31] 然后在2003年,公司事务部通过了对《公司法》的修正案,为"[1]审计员的独立性,[2]审计员与公司管理层的关系,以及[3]独立董事制定了新的法律,以期改善公司部门的公司治理做法。"[32] 2003年,在上述修正案和对萨班斯-奥克斯利法案的进一步研究之后,印度政府提出了更多的法律修改,并开始起草许多建议。[33]
2004年,针对前一年对其法律的修改,印度政府发表了一份《公司法概念文件》(美国监管机构称之为新法规的建议和评论),以进一步改革其法律。该概念文件试图对以下领域进行修改。
- 公司的成立和其他组织事项
- 账户和审计
- 公司的管理
- 权力 中央政府 对公司进行检查和调查
- 通过兼并、合并等方式进行公司重组。
- 清算公司
- 可以注册的其他商业实体
- 生产者公司,一个独立的公司类别
- 外国公司、犯罪和处罚以及其他杂项规定[34]
最终,这些改革被印度证券交易委员会(SEBI)压倒了,因为它在《公司法》修订前颁布了其第49条规定。 专家指出,SEBI机构主动在公司治理的这一领域发挥主导作用是一个更好的选择,因为人们担心在新的《公司法》法律整合中会出现更多的 "繁文缛节"。[35]
C. 印度现行的公司法。
根据公司事务部的指导方针,成立新公司的注册要求包括。 (1)公司备忘录和章程,(2)合规声明,(3)公司注册办事处的通知,(4)董事、经理或秘书的姓名。[36] 然而,由于印度中央政府拥有完全的权力,它也消除了许多美国公司计划中的 "竞合 "现象。 例如,印度对股东投票权的规定。"根据印度的规则和条例,所有股东都有权参加股东大会并投票"。[37] 在印度,当有人收购 "超过15%的股份或投票权时,收购者[必须]公开发行股票并批准合并......[和]法规要求75%的股东投票。" [38] 公司法》要求 "每年举行一次年度股东大会(AGM),并在会议召开前至少21天向所有股东发出召开会议的通知。除年度大会外,《公司法》还允许控制10%投票权或实收资本的股东召开特别大会或临时大会(EGM)"。[39] 如果没有一个强大的中央集权政府,全国各地的股东权利会有所不同。
截至2005年10月,在印度积极注册的非政府上市公司有近8万家(见图2)。 就私营公司而言,目前有60多万家活跃的注册公司。 对于希望在国外开展业务的印度公司来说,认同新的监管要求的动力不是他们自己的法律,而是全球市场的影响。[40] 这种自愿遵守的做法在很大程度上被认为是由于公司治理的趋势,旨在进一步推动世界范围内的尝试,使其变得更加透明。 在印度,这种自愿运动的另一个原因也可能是由于其缓慢的司法系统,它可能需要10到20年的时间来作出公司法的裁决。[41] 这无疑展示了美国各州管理自己的公司法的一个明显好处。 像特拉华州这样包括大量公司历史的州,已经使这一做法变得简单。 因此,随着萨班斯-奥克斯利法案(Sarbanes-Oxley)的发展--这是一部由联邦政府通过的法律--我们必须问,美国是否正在走向一个由州法院解释联邦法律的公司制度。 此外,这种类型的系统是否也在印度发展? 也就是说,印度是否正在经历一个由联邦政府监管的公司制度的发展? 与各州合作或没有任何国家的影响。
III. 关于萨班斯-奥克斯利法案的美国公司法摘要
A. 萨班斯-奥克斯利法案的概述
萨班斯-奥克斯利法案(SOX)的一个重要成果是实施了一个会计监督委员会,以监督受美国证券法管辖的上市公司的审计。 该委员会是 "一个私营的非营利组织,负责监督上市公司的审计工作,并 "在编制信息丰富、准确和独立的审计报告方面促进公众利益"。[42] 第301条 该法指示美国证券交易委员会要求任何在美国证券交易所上市的公司设立审计委员会,"由独立的董事会成员组成,直接负责审计师的任命、报酬和监督...."。[43] 第407条 此外,还要求 "至少有一名审计委员会成员是具有美国公认会计原则[Generally Accept Accounting Principles in the United States]经验的 "财务专家",或者披露没有此类 "财务专家 "在审计委员会任职的原因"。[44] 第302条 规定每位首席执行官和首席财务官必须在每份季度和年度报告中证明,"其中没有任何误导性内容......[并且]其公司已经实施了特定的内部控制,以确保所有重要信息将被告知该官员"[45]. 第402条 禁止上市公司 "向董事和执行官员提供或维持信贷或贷款"。[46]
第404条费用。 公司被授权进行报告,"关于其财务报告内部控制的有效性,以及所附的证明,如果虚假,公司及其高级官员将承担潜在的民事和刑事责任"。[47] 首席执行官和首席财务官因犯错而面临$1万美元的罚款和或监禁,其中包括没有 "在其报告中断言是否存在有效的控制,确定管理层使用什么框架来设计和测试有效性",以及没有报告 "控制的[重大]变化和任何重大缺陷...[这些]外部审计师必须[也]对管理层的声明进行证明和意见"。[48]
第406条 要求上市公司根据美国证券交易委员会的《证券交易法》规则,披露是否为高级财务人员制定了道德准则,或对其未制定此类准则作出解释。[49] 第906条 规定将对 "任何故意和/或蓄意违反这些认证规定的人 "进行刑事处罚。[50] 然而,由于有知情要求,潜在的原告将不得不证明公司官员实际知道他们在伪造文件。[51] 因此,纳斯达克现任总裁兼首席执行官认为,"SOX 法案产生了意想不到的后果,即引发了股票市场和公司的'竞相抄底',通过减少危害、减少监管、减少成本和减少麻烦来寻求优势"。[52]
B. 如何改革SOX?
在2005年,一个 监督系统财务执行报告 对200多名 "财务主管 "进行了调查,发现绝大多数人认为,在实施[SOX]控制要求后 "几乎没有什么好处。[53] 几乎有一半的受访者,"SOX合规性导致了 减少欺诈和错误的风险,他们现在有更有效的运作。"[54] 此外,安永会计师事务所 2005 年的一项调查显示,"87%......注意到控制的问责制和所有权得到了加强"。[55] 美国证券交易委员会前主席哈维-皮特说:"SOX法案肯定和 企业合规成本大幅增加."[56]
SOX法案对挫败美国公司的腐败现象是有益的。 然而,真正的好处将在未来确定,主要是因为新的私有化竞赛。[57] 对于试图实施SOX的上市公司来说,最大的障碍是404条款的成本。[58] 华尔街日报》曾说,"90%打算上市的国际小公司都选择在国外上市,因为SOX的成本和担忧"。[59] 美国证券交易委员会的小型上市公司咨询委员会指出,应该 "对市值低于$1.28亿、收入低于$1.25亿的公司免除404条款......[以及对市值不超过$7.8亿的公司给予部分豁免,只要其收入低于$2.5亿"。[60] 如果这些豁免到位,SEC委员会称 "被豁免的[公司]将只占美国市值的6%,这意味着404条款仍将完全适用于94%的股票市值。"[61]
在SOX法案通过后,统计数据显示,美国的上市公司越来越多地恢复到私有状态。 在2003年的前8个月,"有60家上市公司已经[转为]私有......比2002年同期的49家和2001年的32家有所增加。......在《萨班斯-奥克斯利法案》通过后的16个月内,私有化的公司数量为120家,比2002年7月30日颁布前的16个月内多了30%。"[62] SOX也使那些试图公开存在的国际公司变得非常困难。[63] "第301条的严格要求......不适合许多外国[公司]的母国法律,而且在某些情况下实际上与母国法律相冲突。"[64]
IV. 印度公司法版本的 "萨班斯-奥克斯利法案 "及相关规定
A. 概述
在印度的法律体系中,有两处出现了 "萨班斯-奥克斯利"(SOX)类型的法律。 (1)《公司法》和(2)第49条,这是印度证券交易委员会、印度证券交易委员会(SEBI)针对上市公司制定的一项法规. 2002年,SEBI修改了对上市公众公司的要求,"用第49条,[用]强制性和非强制性的公司治理条款"。[65] 在SOX法案出台后,对上市公众公司的要求 "在2004年再次改变,以纳入 "SEBI认为是SOX的最佳条款。[66] 公司事务部负责执行属于其职权范围的SOX类法律的所有规定。 SEBI2004年的改革于2006年1月1日生效,与SOX一样,它寻求 "提高印度公司经营方式的透明度"。[67]
B. 印度SOX法律的基本特征。 董事会。
与美国SOX法案要求设立独立的审计委员会不同,在印度,SEBI委员会只要求公司董事会部分独立。 SEBI的第49条要求 "至少有三分之一的董事会成员为非执行董事,其中大多数为独立董事"。[68] 第49条还规定,......[当]董事会主席为行政人员时,50%的董事会成员[必须]由独立董事组成。"[69] 在印度,董事会的独立性受到独立董事人数的限制。[70] 然而,《公司法》的要求较低,规定 "33%的董事会成员或两名成员(以较多者为准)必须出席......而且没有规定非执行成员或独立成员是否需要出席。"[71] 根据《公司法》和第49条,独立董事是 "一个非执行董事,他。
(i) 除了董事酬金外,与公司没有任何重大金钱关系或交易
(ii) 与发起人或董事会或董事会下一级管理层的人员没有关系。
(iii) 在过去三年中没有担任过行政人员。
(iv) 在过去三年中不是或未曾是法定或内部审计公司或为公司提供咨询服务的公司的合伙人。
(v) 不是可能影响董事独立性的重要供应商、服务提供商或客户或公司的出租人或承租人。
(不是公司的主要股东(拥有2%或以上的表决权)。.”[72]
除了印度对独立董事的要求外,有人建议印度进行进一步的改革,如 "增加管理层的自主权......[独立]董事会一级的提名委员会任命董事......[减少]来自部门部长的干预......[以及]通过将高级管理层的薪酬与业绩挂钩来[关注]盈利能力"。[73]
C. 印度SOX法律的基本特征。 处罚
也许与萨班斯-奥克斯利法案相反,第49条的惩罚措施似乎没有得到有力的执行。 对不遵守要求的最严厉的惩罚是将公司从可销售的证券中除名。[74] 然而,由于印度未能定期将一家公司除名,由于SEBI担心这将对小股东产生负面影响,"剥夺他们退出股票市场的能力,"[75] 事实证明,第49条很难被遵守。 由于执法不力,在孟买证券交易所(印度最大的两个证券交易市场之一)上市的公司中有20%,即1000多家公司没有遵守规定。[76] 尽管这20%只象征着不到 "总市值的5%,而且几乎没有交易量,但监管机构不愿意对犯错的公司采取行动,这让人对该国的执法和监督机制感到担忧。"[77] 然而,虽然第49条仍然是一项工作,但它仍然表明,印度将继续进行改革。[78]
D. 第49条的影响。 急于回归私有化? 外国机构投资者在印度的趋势。
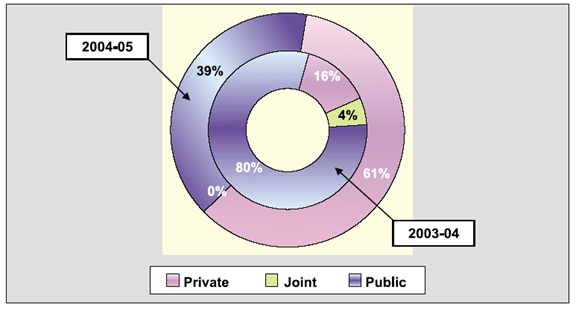
正如美国的上市公司越来越多地回归到私人状态所表明的那样,印度的上市公司也可以说是如此。 如下图2所示,印度是世界上上市公司数量最多的国家。 此外,自从2004年第49条即将出台,美国出现萨班斯-奥克斯利法案和其他有影响力的公司丑闻后,就在这两个时间段(从2003-2004年和2004-2005年),印度见证了公司上市的不寻常趋势。 根据SEBI的数据,2004-2005年,公开上市的公司资本化从80%下降到39%(见图3)。 同样,2004-2005年,私人上市公司从16%增加到61%。 2004-2005年没有联合上市,比2003-2004年的4%有所下降。 为什么会出现这种情况,可能会引起人们的猜测,但它至少表明,印度的企业心态是倾向于私有化的。 因此,为了避开第49条,印度也出现了急于回归私有化的情况--就像美国许多小公司为了避开萨班斯-奥克斯利法案的关键而做的那样。
V. 结论
印度是一个非常独立的国家,然而它将以其他国家的改革和教训为榜样。 尽管政府的国家公司治理基金会坚持阿德里安-卡德伯里爵士的声明,但情况仍然如此[79] 那
公司治理准则不能从外部引进,必须根据本国的经验来制定。不能强迫公司部门遵守某项守则。应该达成一种平衡,使公司治理的实现不以公司部门的增长为代价。
印度似乎有可能采取与美国类似的做法。 转移与《萨班斯-奥克斯利法案》第404条有关的成本似乎是一个越来越大的改革呼声。 同样,在印度,可能需要在类似的基础上进行改革,使用基于市值门槛的豁免。 如果没有这样的改革,印度可能会面临越来越大的困难,根据 "粗略估计......前500家上市公司,其董事会平均有9名成员,将需要寻找2500名新的董事会成员。"[80]
尽管美国和印度出现了私有化热潮,但必须指出,这可能只是一个暂时的趋势。 这两个国家可能会看到上市公司最终重新稳定下来。 在印度,越是 "外国直接投资[继续]流入印度,[越是]中等规模的印度公司应该更愿意
拥抱更好的做法,以获得外国资本的青睐。"[81] 公司将通过公开上市筹集更多的资金,其诱惑力应该会使印度的公司透明度更高。 印度的教训--拥有大量活跃的上市公司--应该表明,在美国继续改革《萨班斯-奥克斯利法案》及其对各州公司法的侵扰的发展中,最终会出现妥协。
图表
图1. 外国机构投资,2004-2005年. 印度证券交易委员会 (SEBI)、 2004-2005年度报告。第二部分。趋势和业务回顾, p. 38.位于http://www.sebi.gov.in/annualreport/0405/Part2.pdf。
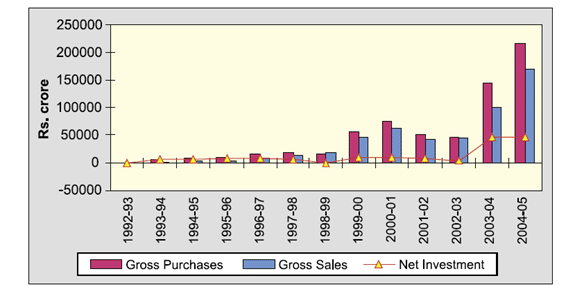
图2.印度政府公司事务部. 增长 公司部门 在10月期间2005. http://www.mca.gov.in/ MinistryWebsite/dca/corporategrowth/growth.html。
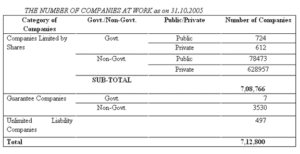
图3. 2004-2005年部门在总资源调动中的份额. 印度证券交易委员会 (SEBI)、 2004-2005年度报告。第二部分。趋势和业务回顾, p. 3.位于 http://www.sebi.gov.in/ annualreport/0405/Part2.pdf。
[1] 新闻周刊印度的崛起》,法里德-扎卡里亚,2006年3月6日,第34页。
[2] 同上。
[3] 同上。
[4] 见Thomas L. Friedman. 世界是平的:二十一世纪简史》(The World Is Flat: A Brief History of the Twenty-First CenturyFarrar, Straus and Giroux, 2005.
[5] 美国国务院。 南亚和中亚事务局,2005年12月的背景说明,位于http://www.state.gov/r/pa/ei/bgn/3454.htm。
[6] 见卡纳塔克邦的政府网站http://www.karnataka.gov.in。
[7] 参见印度政府的 "了解印度 "网站,网址是。 http://www.india.gov.in/knowindia /st_karnataka.php。
[8] 美国国务院(注5)
[9] 印度证券交易委员会 (SEBI)、 2004-2005年度报告。第二部分。趋势和业务回顾, p. 37. 位于http://www.sebi.gov.in/annualreport/0405/Part2.pdf。
[10] 美国国务院(注5);以及"制裁是什么以及它们意味着什么"。 政治家报》(印度).1998年5月14日。
[11] 美国国务院(注5)
[12] 新闻周刊在《印度崛起》一书中,指出印度将拥有世界上增长最快的经济,"在未来50年......因为它的劳动力不会像其他国家那样快速老化",第34页。
[13] 同上。
[14] CFO.com, "印度仍然是第一大外包天堂", Stephen Taub, 2005年6月3日。 位于http://www.cfo.com/article.cfm/4050685/c_4050702
[15] 同上。
[16] 同上。
[17] 同上。
[18] 萨里塔-拉伊。 纽约时报高管们认为美国的联系对印度的发展至关重要》,2006年3月3日。
[19] 同上。
[20] 同上。
[21] 同上。
[22] 同上。
[23] 美国 美国国务院 (注5)。
[24] Ananya Mukherjee Reed;多伦多约克大学政治学系副教授。 关于印度企业经济的观点。探讨利润的悖论谈到这个问题的时候,他说:"我想说的是,我们都有一个共同的目标,那就是把这个目标变成我们的目标。
[25] 同上,第83页。
[26] 同上。
[27] 同上,第83-98页。
[28] 印度政府公司事务部。 关于《2004年公司法案》的概念文件,第1页,位于 http://www.mca.gov.in/MinistryWebsite/dca/common/conceptpaper.pdf.
[29] 新闻周刊印度的崛起》(见注12)。
[30] 同上。
[31] 印度政府公司事务部。 公司事务部2004-2005年年度报告,第一章,第5页。位于 http://www.mca.gov.in/MinistryWebsite/dca/report/ 2005年年度报告/annualreport2005.html。
[32] 见注28。 概念文件, p. 1.
[33] 公司事务部高级委员会,印度政府。 纳雷什-钱德拉委员会关于公司审计和治理报告的建议(2002年), 行政摘要。位于http://www.nfcgindia.org/library.htm。
[34] 见注27。 概念文件, p. 1.
[35] 国际金融研究所公司,工作队报告,2006年2月。 印度的公司治理。投资者的视角, p. 6. 位于 http://www.iif.com/data/public/ IIFCorpGovIndia_0206.pdf。
[36] 印度政府公司事务部,网址为 http://www.mca.gov.in/ MinistryWebsite/dca/guidelines/guidelines.html。
[37] 国际金融研究所,第13页(见注35)。
[38] 同上,第14页。
[39] 同上,第15页。
[40] 同上,第7页。
[41] 同上,第10页。
[42] 约瑟夫-F-莫里西,芝加哥-肯特法学院客座助理教授。 哥伦比亚 商业法评论捉拿罪犯。Is Sarbanes-Oxley Enough?", 2003 COLUM.BUS.L. REV.L. REV.801, 837-38.
[43] 谷田健二。 哥伦比亚 商业法评论, "萨班斯-奥克斯利法案,外国发行人和美国的证券监管"。 2003 COLUM.BUS.L. REV.L. REV.715, 738.
[44] 同上,第738-39页。
[45] Morrissey at 841(见注42)。
[46] Taneda在743(见注43)。
[47] CIO.com,"询问专家"。 Deborah Birnbach. 位于 http://www2.cio.com/ask/expert/ 2004/questions/question1918.html。
[48] 同上。
[49] Tony A. Paredes,华盛顿大学法学院法学副教授。"安然:董事会、公司治理和对国会作用的一些思考"。 安然公司:公司灾难和法律影响, p. 517.
[50] Morrissey at 842(见注42)。
[51] 同上。
[52] 鲍勃-格林菲尔德,纳斯达克总裁兼首席执行官。 华尔街日报报道:"是时候拉起我们的SOX了",2006年3月6日;A14页。
[53] 哈维-L-皮特,前美国证券交易委员会主席。 福布斯》杂志, "Trials And Tribulations Of Enron And S-Ox", 位于http://www.forbes.com/columnists/2006/01/20/enron-sarbox-pitt-commentary-cx_hlp_0123harveypitt.html。
[54] 同上。
[55] 同上。
[56] 同上。
[57] 约书亚-M-科尼格。 哥伦比亚 商业法评论谈到 "私有化的简要路线图 "时,2004年的Colum.BUS.L. REV.505, 506.
[58] 格林菲尔德(见注52)。
[59] 同上。
[60] 同上。
[61] 同上。
[62] Koenig at 506(见注57)。
[63] Taneda在736(见注42)。
[64] 同上,第739页。
[65] 国际金融研究所公司,第6页(见注35)。
[66] 同上。
[67] 沃顿商学院出版,"Is Indian Business Ready for a Brave New World of Tough Corporate Governance?", 载于http://www.whartonsp.com/articles/printerfriendly.asp?p=433384。
[68] 国际金融研究所公司,第16页(见注35)。
[69] 同上。
[70] 同上。
[71] 同上。
[72] 同上,第22页。
[73] 同上,第8页。
[74] 同上,第6页。
[75] 同上。
[76] 同上。
[77] 同上。
[78] 见Sahad P.V. 今日商业. 安永会计师事务所首席执行官 James S. Turley 在 2005 年 4 月 24 日发表的评论 "会计准则正在迅速趋同 "中指出:"印度和中国将成为世界上最大的经济体。因此,我们要确保我们在这方面处于领先地位,并在未来 5 年、10 年或 20 年内保持这一地位"。
[79] 国家公司治理基金会"讨论文件。印度的公司治理。理论与实践",2004年2月,第4节,第9页。 位于 http://www.nfcgindia.org /library/cgitp.pdf.
[80] 沃顿 学校 出版 (见注67)。
[81] 国际金融协会(见注释34)。

问我们
你的问题
您使用此表格提交的信息数量已达到上限。


 English
 Português do Brasil
 Español
 Italiano
 Français
 Русский
 简体中文
 Deutsch
 Nederlands
 Dansk
 日本語
 Português
 Polski
 Čeština
 Română
 עִבְרִית
 Tiếng Việt